
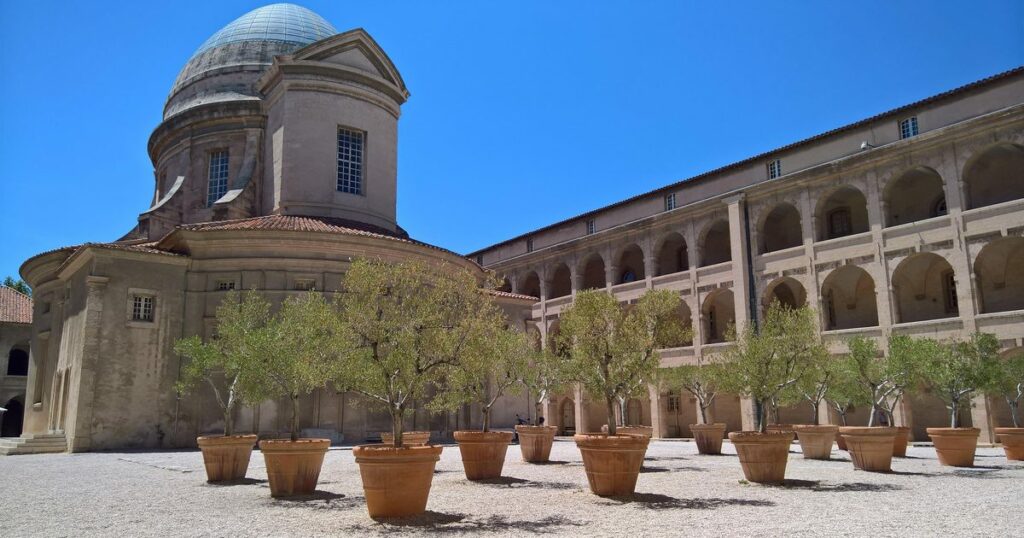
Vendre un bien classé ou inscrit au titre des Monuments Historiques est l’une des opérations les plus singulières de l’immobilier français. Le régime fiscal exorbitant du droit commun : imputation sans plafond du déficit foncier sur le revenu global (article 156 I-3° du CGI) et exonération des droits de mutation à titre gratuit sous condition de convention (article 795 A du CGI) : n’est qu’une face de la médaille. L’autre face : un parcours d’acquisition contraint par la DRAC, l’Architecte des Bâtiments de France, le Ministère de la Culture, et une fiscalité de plus-value à la revente qui peut surprendre. À Marseille et dans son aire métropolitaine, plusieurs dizaines d’immeubles ou de châteaux sont concernés : Hôtel Daviel (2e), Bastide Borely, Château de Pastré (8e), Château Saint-Antoine (15e), Bastide Magalone (8e), et de nombreuses bastides du XVIIIe siècle classées ou inscrites. Cet article, rédigé par notre équipe de marchands de biens à Marseille, vous explique la fiscalité spécifique MH et les voies de cession.
💡 Vous avez un bien à vendre à Marseille ? Présentez-le à GNE Immobilier : étude rapide, offre ferme, signature notariée en 30 jours.
Classement vs inscription : deux niveaux de protection
La protection au titre des Monuments Historiques est régie par le Code du patrimoine (livre VI, articles L. 621-1 et suivants) :
- Classement : niveau le plus élevé, par arrêté ou décret du Ministère de la Culture, après avis de la Commission Nationale du Patrimoine et de l’Architecture (CNPA). Tout projet de travaux doit être autorisé par le préfet de région. Subventions de l’État de 40 à 50 % des travaux conservés.
- Inscription au titre des MH : niveau intermédiaire, par arrêté préfectoral. Travaux soumis à déclaration préalable auprès de la DRAC, qui peut imposer des prescriptions ou interdire. Subventions plus faibles (jusqu’à 20-25 %).
Dans les deux cas, le propriétaire est engagé à la conservation du bien (article L. 621-9) et toute aliénation doit être notifiée au Ministère de la Culture 2 mois avant la mutation (article L. 621-22 pour les biens classés ; déclaration simple pour les inscrits).
Le régime fiscal MH : le plus généreux du droit français
1. Déduction des charges sans plafond (article 156 I-3° et II-1° ter du CGI)
Pour un MH non ouvert au public, non productif de revenus (occupé par le propriétaire ou simplement détenu), 75 % des charges sont déductibles du revenu global (100 % si convention avec l’État de l’article 795 A).
Pour un MH donnant lieu à perception de recettes (locatif, visites payantes, événementiel) et donc imposable au titre des revenus fonciers, toutes les charges sont imputables sans plafond sur le revenu global. Le plafond de droit commun de 10 700 € (article 156 I-3°) ne s’applique pas aux MH.
Concrètement : un déficit MH de 200 000 € sur une année peut intégralement effacer le revenu imposable du propriétaire (TMI 41-45 %). Économie d’impôt : 80 000 à 90 000 € sur une seule année.
2. Exonération des droits de mutation à titre gratuit (article 795 A du CGI)
Une donation ou succession portant sur un MH peut être totalement exonérée de DMTG si :
- Le bien est classé ou inscrit ;
- Le donateur/défunt et les bénéficiaires souscrivent une convention avec le Ministère de la Culture (engagement de conservation, d’ouverture au public minimum 80 jours/an dont 40 entre avril et septembre).
L’économie sur les droits de succession peut atteindre 45 % de la valeur du bien (tranche haute des DMTG en ligne directe).
3. Subventions et mécénat
Travaux de restauration : subventions DRAC, Région, Département, Communes ; réduction d’impôt mécénat (60 % des dons aux fondations type Fondation du Patrimoine, article 200 du CGI).
Fiscalité à la revente : ce qui s’applique vraiment
La plus-value MH relève des plus-values immobilières des particuliers (articles 150 U et suivants du CGI), comme un bien classique :
- Plus-value brute = prix de vente − prix d’acquisition majoré.
- Majoration travaux : les travaux ayant déjà donné lieu à déduction sur revenu global (régime MH) ne peuvent pas être ajoutés au prix d’acquisition (interdiction de double déduction).
- Abattements pour durée de détention : exonération IR (19 %) à 22 ans, PS (17,2 %) à 30 ans.
- Surtaxe au-delà de 50 000 € (article 1609 nonies G CGI).
Le propriétaire MH qui a fait jouer le régime fiscal pendant des années paye donc la plus-value sur le différentiel prix de cession : prix d’acquisition brut, sans pouvoir réintégrer les travaux. C’est souvent un choc fiscal : d’autant que les MH se valorisent fortement (rareté, charme, prestige).
Exemple chiffré : Bastide classée à Marseille 8e (Périer).
- Acquisition 2005 : 1 250 000 € (frais inclus 7,5 %).
- Travaux conservatoires de toiture, façade, intérieur sur 2008-2018 : 980 000 €, intégralement déduits du revenu global au titre MH (économie d’impôt cumulée estimée : ~430 000 €).
- Vente 2026 : 2 800 000 €.
- Plus-value brute = 2 800 000 − 1 250 000 = 1 550 000 € (les 980 000 € de travaux MH non réintégrables).
- Durée de détention 21 ans : abattement IR ~80 %, PS ~23 %.
- IR : 310 000 × 19 % = 58 900 €. PS : 1 193 500 × 17,2 % = 205 282 €. Surtaxe ~6 % × 1 200 000 = 72 000 €.
- Total impôt ~ 336 000 €. Net vendeur ~ 2 464 000 €.
Sans les travaux MH déduits sur 13 ans (économie ~430 000 €), le bilan reste largement positif : +730 000 € vs un investissement classique.
Marché MH à Marseille en 2026
Les biens MH marseillais et de l’aire métropolitaine se répartissent en plusieurs catégories :
- Bastides XVIIIe dans les quartiers Sud et Est (8e, 11e, 12e, 13e) : Pastré, Magalone, Borely, La Reynarde, Saint-Henri. Valeur : 1,5 à 5 M€ selon état, parc, dépendances.
- Hôtels particuliers du centre (2e, 6e) : Hôtel Daviel, Hôtel Roux de Corse, hôtels XVIIe-XVIIIe rue Grignan, Sainte. Valeur : 800 K€ à 3 M€.
- Châteaux et domaines dans les communes de la métropole : Château de Marseille, Château de Marseille, Château de Marseille, Château de la Reine Jeanne. Valeur très variable selon emprise foncière.
- Édifices religieux désaffectés : rares mais existants (chapelles privées).
- Patrimoine industriel inscrit : usines de Saint-Charles, anciens chais portuaires.
Le marché MH marseillais est peu liquide : 8 à 20 transactions par an dans toute la métropole, acheteurs majoritairement passionnés ou investisseurs patrimoniaux à très haut revenu. Délais de vente : 12 à 36 mois en agence classique.
Les contraintes spécifiques à la revente
1. Notification au Ministère de la Culture (biens classés)
Pour un bien classé, toute aliénation (vente, donation) doit être notifiée à l’État 2 mois avant la mutation (article L. 621-22 du Code du patrimoine), qui peut exercer un droit de préemption dans certains cas.
2. Transfert des conventions
Si le bien a fait l’objet d’une convention 795 A (DMTG) ou d’une convention d’ouverture au public, l’engagement se transmet à l’acquéreur. Sinon, reprise rétroactive des avantages fiscaux auprès du vendeur.
3. État des lieux patrimonial
Tout candidat acquéreur exigera l’état détaillé des travaux réalisés et restant à réaliser, les autorisations DRAC, les subventions perçues (et les engagements de conservation associés), l’historique des assurances spécifiques (assurance MH plus coûteuse qu’une RC classique).
4. Diagnostics adaptés
DPE souvent défavorable (passoires thermiques fréquentes), mais dérogation MH possible : un bien classé ne peut être contraint à des travaux d’isolation portant atteinte au caractère patrimonial. Précisez-le explicitement dans l’annonce et le compromis.
Préparer la vente : l’UDAP 13 et le dossier de vente
L’Architecte des Bâtiments de France, rattaché à l’Unité départementale de l’architecture et du patrimoine des Bouches-du-Rhône (UDAP 13), est l’interlocuteur que tout vendeur d’un monument historique finit par rencontrer, directement ou par l’intermédiaire de l’acquéreur. Pour un bien inscrit, et dans les abords d’un monument ou un site patrimonial remarquable, son avis s’impose aux travaux ; pour un bien classé, l’autorisation relève de la DRAC, l’UDAP étant consultée en amont. Il peut exiger des matériaux traditionnels (pierre, tuile canal, enduits à la chaux), la conservation des menuiseries bois d’origine ou la restitution d’éléments disparus.
Un acquéreur averti demandera un avis de faisabilité avant de s’engager. Vous gagnez du temps en le sollicitant vous-même avant la mise en vente, et en réunissant un dossier complet :
- l’arrêté de classement ou d’inscription et la notice de protection (base Mérimée) ;
- les plans cadastraux et les plans intérieurs ;
- un diagnostic patrimonial de l’état des éléments protégés ;
- des devis de restauration établis par un architecte du patrimoine ;
- les recommandations écrites de l’UDAP, si vous les avez obtenues.
Ce dossier permet à l’acquéreur, qu’il soit particulier ou professionnel, de chiffrer les travaux imposés au lieu de les surestimer, ce qui limite la décote. Une vente discrète, sans diffusion sur les portails, convient en général mieux à ce type de bien. Pour un bien en secteur protégé sans être lui-même protégé, voyez aussi notre article sur les contraintes ABF en secteur protégé à Marseille.
Pourquoi GNE Immobilier intervient peu : mais utilement, sur les MH
Le marché MH dépasse souvent le périmètre marchand de biens classique (montants, expertise, durée de portage). Cependant, GNE Immobilier intervient :
- En rachat de bastide partiellement classée dont une partie est rénovable hors périmètre MH.
- En intermédiation avec notre réseau d’acquéreurs patrimoniaux.
- En conseil lors d’une indivision MH conflictuelle, d’une succession ou d’un divorce.
Carte professionnelle T (CCI Aix-Marseille-Provence), garantie financière Galian, RCP MMA, conformité loi Hoguet n° 70-9 du 2 janvier 1970. Travail systématique avec avocat fiscaliste, notaire et architecte du patrimoine.
Pour aller plus loin
- Vendre un bien Malraux à Marseille
- Vendre un bien Censi-Bouvard
- Vendre un bien en LMNP : fiscalité 2026
- Vendre une maison à rénover complète
- Vendre une succession sur 3 générations
- Marchand de biens à Marseille
- Vendre rapidement un bien à Marseille
Conclusion
Le Monument Historique reste un actif patrimonial d’exception : la fiscalité de détention est inégalée, mais la sortie exige une préparation minutieuse (DRAC, convention, fiscalité, diagnostics). À Marseille, la rareté des biens et leur valeur élevée justifient toujours un accompagnement par un trio notaire + avocat fiscaliste + expert patrimonial, complété si besoin par un marchand de biens pour les parties exploitables hors périmètre.
Demandez votre estimation gratuite et confidentielle sous 72 heures via notre formulaire de contact ou au 07 60 66 74 38. Notre équipe vous rappelle dans la journée pour étudier votre dossier.
